O Dia das Crianças costuma ser marcado por presentes, brincadeiras e momentos em família, mas a data também pode abrir espaço para uma conversa que acompanha os filhos por toda a vida: a relação com o dinheiro. Para famílias que desejam construir uma reserva para o futuro das crianças, investir desde cedo pode fazer diferença, especialmente para objetivos de maior custo como a faculdade.
Por que começar cedo
Uma revisão de mais de 100 estudos da Universidade de Cambridge aponta que hábitos e atitudes relacionados ao dinheiro começam a se formar por volta dos sete anos. No Brasil, o PISA 2022 mostrou que apenas 2% dos estudantes atingiram o nível mais alto de proficiência em educação financeira, contra 11% na média dos países da OCDE participantes. Esses números reforçam a importância de introduzir conceitos financeiros na infância.
Como introduzir a educação financeira em casa
Para Artur Sales, líder da XP em Pernambuco, a educação financeira pode começar com situações simples do cotidiano, antes mesmo de falar diretamente sobre investimentos. O mais importante é que a criança comece a entender, de acordo com a sua idade, que o dinheiro está relacionado a escolhas, planejamento e objetivos, afirma o especialista. Quando os pais transformam esses conceitos em situações do dia a dia, desenvolve-se uma relação responsável com o dinheiro ao longo do tempo.
Da mesada ao planejamento da faculdade
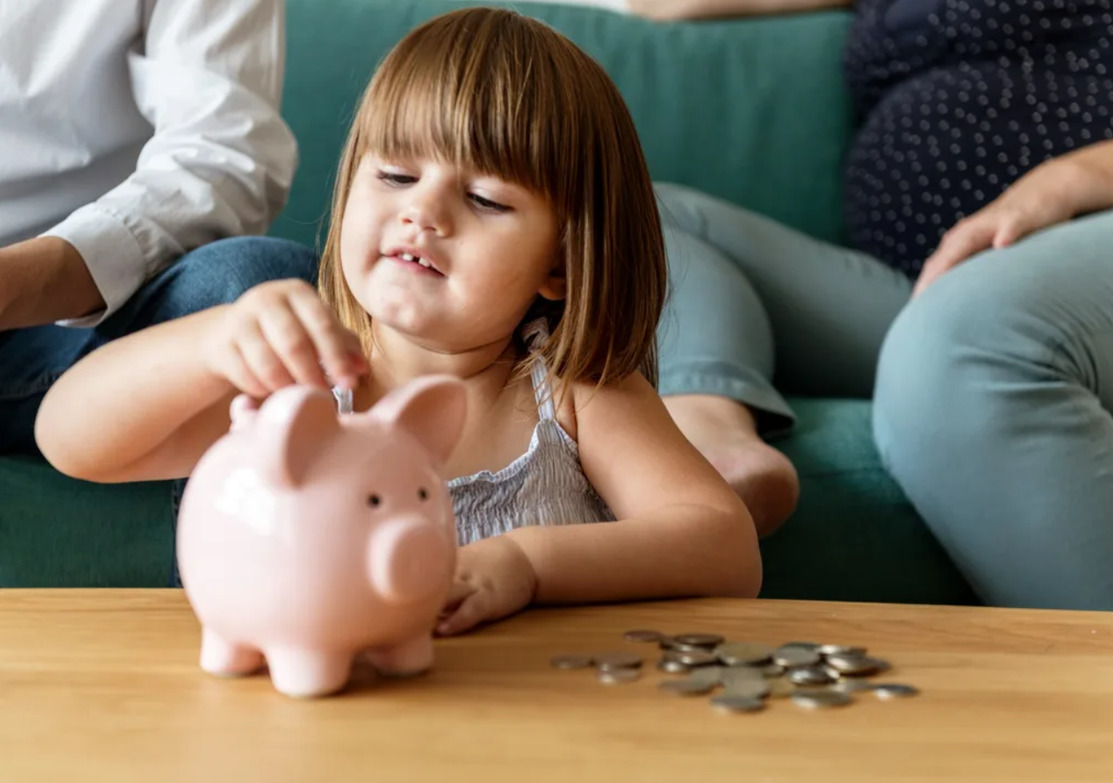
A educação financeira pode acompanhar diferentes fases da infância. Entre 3 e 6 anos, o foco é apresentar conceitos básicos como necessidade e desejo e a importância de esperar para conquistar algo. Um cofrinho transparente ajuda a visualizar que pequenas quantias guardadas se transformam em objetivos.
Dos 7 aos 12 anos, a mesada funciona como exercício de responsabilidade. Uma alternativa é dividir o valor entre gastar, guardar e destinar a doações. Exemplo prático: se uma criança quer um brinquedo de R$100 e guarda R$10 por mês, ela aprende planejamento, tempo e conquista.
Na adolescência, o aprendizado evolui para decisões mais complexas, como uso responsável de conta bancária e primeiros investimentos, sempre com supervisão do responsável legal conforme regras da instituição financeira.
Tempo e aportes
O tempo é um dos principais aliados para objetivos de longo prazo. Uma simulação hipotética com rentabilidade real de 6% ao ano mostra diferenças expressivas: para formar uma reserva estimada em R$40,1 mil para um curso presencial padrão, seriam necessários cerca de R$140 por mês durante 15 anos, contra R$577 mensais durante cinco anos. Para uma graduação em Engenharia, o aporte mensal estimado em 15 anos é de aproximadamente R$202, enquanto para Medicina chegaria a cerca de R$2.861 por mês.
Esses cálculos são referências e consideram retorno real hipotético de 6% ao ano, aportes no fim de cada mês e valores brutos. Não incluem bolsas, impostos, taxas ou reajustes distintos da inflação. Começar cedo permite ajustar aportes e objetivos com mais tranquilidade.
Onde investir para objetivos de longo prazo
Existem alternativas como Tesouro Educa+, Tesouro IPCA+, previdência privada e outros produtos que devem ser avaliados segundo prazo, perfil da família, custos, tributação, liquidez e riscos. O Tesouro Educa+ combina variação do IPCA com taxa contratada e, a partir da data de conversão escolhida, transforma o saldo em 60 pagamentos mensais durante cinco anos.
Mais importante do que escolher um produto é definir o objetivo e o prazo. O investimento é uma ferramenta para realizar um objetivo, destaca Artur Sales. Com clareza sobre o que se quer construir e em quanto tempo, fica mais fácil decidir a estratégia adequada.
Conta Menor
A XP oferece a Conta Menor, funcionalidade digital e gratuita que permite a crianças e adolescentes acesso a produtos de renda fixa, negociação de ações na B3 por meio da Conta de Investimento, além de Pix, pagamentos e cartão de débito digital pela Conta Digital. A solução foi desenvolvida para que pais e responsáveis introduzam os jovens à organização financeira de forma supervisionada.
- Acesso individualizado e seguro com login próprio; a partir dos 12 anos é possível validação por biometria facial.
- Abertura simplificada diretamente pelo aplicativo do responsável para menores com CPF válido, sem idade mínima. O vínculo permanece até a maioridade ou emancipação.
- Conta de Investimentos com acesso a produtos de renda fixa e negociação de ações na B3; operações em BM&F não são permitidas para menores.
- Acompanhamento pelos responsáveis que podem consultar saldo, extrato e movimentações e definir limites operacionais e mecanismos de segurança.
Ao unir educação prática, ferramentas adequadas e planejamento de longo prazo, as famílias conseguem transformar pequenas ações do dia a dia em um futuro financeiro mais seguro para as crianças.